Chronique : Est-ce que ça marche aussi avec du plastique ?Le développement durable a besoin d'acteurs !
Un article invité de
Jonathan Lambers, responsable du groupe « Transformation de l'industrie des matières plastiques », SKZ
| Traduit par IA
4 min Temps de lecture
En cette fin d'année, le moment est venu de remercier ceux qui mettent réellement en œuvre le développement durable au sein des entreprises. Vous n’avez pas eu la vie facile ces dernières années : en 2024, vous vous êtes débattus avec des analyses de matérialité en double et avez préparé des rapports de développement durable ; en 2025, vous avez été submergés par la directive Omnibus ; et en 2026, des réglementations complexes telles que la PPWR ou l’EmpCo vous ont posé quelques défis.
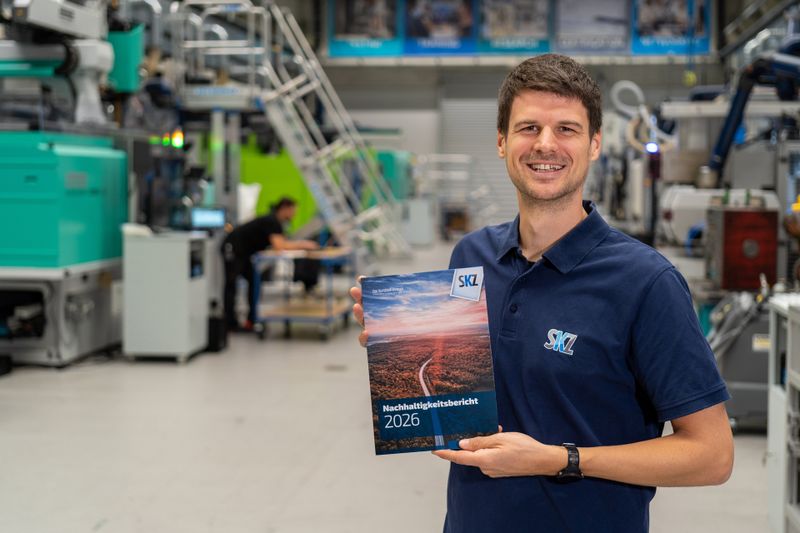
Dès janvier 2027, les grandes entreprises comptant plus de 1 000 salariés et réalisant un chiffre d'affaires annuel supérieur à 450 millions d'euros seront tenues de publier un rapport sur le développement durable.
(Bild: SKZ)
Vous avez tenu bon, enduré les difficultés et, ce faisant, appris à connaître vos entreprises d’une manière dont les dirigeants continueront à tirer profit à l’avenir. Car tout dirigeant ou PDG souhaite rendre son entreprise « adaptée aux petits-enfants » – synonyme de durabilité. C’est pourquoi nous lançons un appel à tous les dirigeants : tirez parti de l’expérience des personnes au sein de votre entreprise qui mettent en œuvre ce qui est inscrit dans vos visions et vos missions en matière de « développement durable ». Car les défis ne vont pas diminuer, comme l’illustre ici l’exemple de la CSRD :
Dès janvier 2027, les grandes entreprises (> 1 000 salariés, > 450 millions d'euros de chiffre d'affaires) seront soumises à l'obligation de publication d'un rapport de développement durable. Elles devront alors établir leur rapport de développement durable conformément aux normes ESRS révisées (European Sustainability Reporting Standards). Cela inclut des objectifs climatiques, des plans de transition décrivant comment ces objectifs doivent être atteints, ainsi que de nombreux autres indicateurs décrivant le tissu social, l’écologie et l’économie de l’entreprise. Cela nécessite une connaissance approfondie de l’organisation, une collaboration interdisciplinaire et la capacité d’expliquer aux collaborateurs pourquoi, en plus de leur travail, ils doivent également fournir des indicateurs pour le rapport de développement durable. Ces dernières années, les responsables du développement durable ont de plus en plus pris conscience que les personnes qui comprennent le « pourquoi » sont plus enclines à coopérer.
C’est pourquoi voici une petite digression : « Pourquoi les entreprises devraient-elles rendre compte de leur action en matière de développement durable ? »
Pourquoi une obligation de déclaration ?
L'UE souhaite concilier croissance économique et protection de l'environnement, ce qui nécessite des investissements dans des activités économiques durables. La notion d’activité économique durable a été définie dans la taxonomie de l’UE : il s’agit d’une activité économique qui, premièrement, contribue à l’un des objectifs environnementaux de l’UE, deuxièmement, ne porte atteinte à aucun des autres objectifs environnementaux et, troisièmement, respecte des normes sociales minimales. Afin d’orienter dès à présent les flux financiers du marché des capitaux vers ces activités économiques durables, il est nécessaire d’instaurer la transparence et la comparabilité. Ce n’est que lorsque les entreprises divulguent, sous une forme standardisée (à savoir les ESRS), dans quelle mesure elles exercent leurs activités de manière durable que les bailleurs de fonds, tels que les banques, peuvent évaluer leurs investissements potentiels en conséquence et proposer des conditions plus avantageuses aux entreprises particulièrement durables.
Expliquer clairement ces enjeux aux collaborateurs des grandes entreprises peut s’avérer difficile. La tâche est un peu plus aisée dans les entreprises comptant moins de 1 000 salariés, car une norme de reporting volontaire et fortement simplifiée a été élaborée à leur intention : la « Voluntary Standard », ou VS en abrégé. Cette norme est harmonisée avec les ESRS révisées, de sorte que les grandes entreprises tenues de recueillir des informations sur le développement durable au sein de leur chaîne d’approvisionnement ne peuvent exiger que les données figurant précisément dans le VS. Le VS fait ainsi office de bouclier contre la bureaucratie pour les petites entreprises.
17.09.2026
Il va de soi que nous traitons vos données à caractère personnel de manière responsable. Lorsque nous collectons des données à caractère personnel vous concernant, nous les traitons dans le respect de la réglementation en vigueur en matière de protection des données. Vous trouverez des informations détaillées à ce sujet dans notre politique de confidentialité.
Consentement à l’utilisation des données à des fins publicitaires
J’accepte que la société Vogel Communications Group GmbH & Co. KG, Max-Planckstr. 7-9, 97082 Würzburg, Allemagne, ainsi que toutes les sociétés qui lui sont liées au sens des art. 15 et suivants de la Loi allemande sur les sociétés par actions (AktG) (ci-après dénommées « Vogel Communications Group »), utilise mon adresse e-mail pour m’envoyer des newsletters rédactionnelles. La liste des sociétés concernées peut être consultée ici.
Le contenu de la newsletter porte sur les produits et services de toutes les sociétés susmentionnées, notamment les revues et ouvrages spécialisés, les événements et salons professionnels ainsi que les produits et services liés à ces événements, les offres de médias imprimés et numériques, et des services tels que d’autres newsletters (rédactionnelles), des jeux-concours, des campagnes de prospection, des études de marché en ligne et hors ligne, des portails web spécialisés et des offres d’apprentissage en ligne. Si mon numéro de téléphone personnel a également été collecté, celui-ci peut être utilisé pour me proposer les produits et services susmentionnés des sociétés susmentionnées, ainsi que dans le cadre d’études de marché.
Mon consentement couvre également le traitement de mon adresse e-mail et de mon numéro de téléphone à des fins de rapprochement de données à des fins de marketing avec des partenaires publicitaires sélectionnés, tels que LinkedIn, Google et Meta. À cette fin, Vogel Communications Group est autorisé à transmettre les données mentionnées sous forme hachée à des partenaires publicitaires, qui les utilisent ensuite pour déterminer si je suis également membre des portails de ces partenaires publicitaires. Vogel Communications Group utilise cette fonctionnalité à des fins de reciblage (vente incitative, vente croisée et fidélisation de la clientèle), de génération d’« audiences similaires » pour l’acquisition de nouveaux clients et comme base d’exclusion pour les campagnes publicitaires en cours. Je peux trouver de plus amples informations à ce sujet dans la section « Rapprochement de données à des fins de marketing » de la politique de confidentialité.
Si je consulte sur Internet des contenus protégés sur les portails de Vogel Communications Group, y compris ceux de ses sociétés liées au sens des articles 15 et suivants de la Loi allemande sur les sociétés par actions (AktG), je dois m’inscrire en fournissant des données supplémentaires pour accéder à ces contenus. En contrepartie de cet accès gratuit aux contenus rédactionnels, mes données peuvent être utilisées au sens du présent consentement aux fins mentionnées ici. Cela ne s’applique pas au recoupement des données à des fins de marketing.
Droit de rétractation
Je suis conscient(e) que je peux révoquer ce consentement à tout moment avec effet pour l’avenir. Ma révocation n’affecte pas la licéité du traitement effectué sur la base de mon consentement jusqu’à la révocation. Pour faire valoir ma révocation, je peux notamment utiliser le formulaire de contact disponible à l´adresse https://contact.vogel.de/fr. Si je ne souhaite plus recevoir certaines newsletters auxquelles je suis abonné(e), je peux également cliquer sur le lien de désabonnement figurant à la fin de chaque newsletter. Je trouverai de plus amples informations sur mon droit de rétractation et son exercice, ainsi que sur les conséquences de ma rétractation, dans la politique de confidentialité, à la section « Newsletters rédactionnelles ».
La rédaction de rapports de développement durable n'est qu'un exemple parmi d'autres des défis auxquels seront confrontés les responsables du développement durable à l'avenir : elle met toutefois en évidence la possibilité d'adopter un nouveau regard sur l'entreprise et de mettre en lumière ses forces, ses faiblesses et de nouvelles pistes d'action. La gestion du développement durable ne devrait donc pas – malgré tout le surcroît de travail qu’elle implique – être considérée comme une simple obligation, mais comme un moyen de concrétiser la vision d’une entreprise tournée vers l’avenir. Pour cela, il faut des personnes comme vous, capables de saisir les enjeux, de mobiliser les autres et de travailler à la vision d’une entreprise « tournée vers l’avenir » malgré les obstacles !
Jonathan Lambers Jonathan Lambers ist Gruppenleiter Transformation der Kunststoffindustrie am SKZ in Würzburg.